相続や贈与で取得した土地が、「一定以上の広さ」を持つ場合、相続税上、通常の路線価等での評価よりも低く評価できる場合があります。「地積規模の大きな宅地の評価」という制度です。例えば、「都市部」の場合でも、500㎡以上の土地の場合は対象となりますので、意外と活用できる制度です。
今回は、「地積規模の大きな宅地の評価」の適用要件や計算方法等につき、具体例を用いてお伝えしていきます。
目次
1. 地積規模の大きな宅地の評価の特例とは?
「地積規模の大きな宅地の評価」とは、一定規模以上の広い宅地につき、相続税・贈与税上、通常の路線価等での評価よりも低く評価できる制度です。大規模な宅地については、将来、「戸建て住宅用地」として分割・販売する際の困難性を考慮して、開発コスト(造成・整備費等)、販売リスクなどを評価額に反映する仕組みです。
国税庁上、「地籍規模等」に応じた補正率が決められています。
2. 適用要件
(1) 主な適用要件
「地積規模の大きな宅地の評価」の要件としては、面積要件だけでなく、容積、用途地域、地区要件が挙げられています。要件を一覧すると以下の通りです。
| 種類 | 区分 | 要件 | 確認するもの |
|---|---|---|---|
| 面積要件 | 三大都市圏 | 500㎡以上 | 登記簿 |
| 三大都市圏以外 | 1,000㎡以上 | ||
| 容積要件 | 東京都の特別区 | 300%未満 | 都市計画図・用途地域図など |
| 上記以外の地域 | 400%未満 | ||
| 用途地域制限(※1) | 工業専用地域外の宅地 市街化調整区域外の宅地 |
都市計画図・用途地域図など | |
| 地区要件(※2) | 「普通商業・併用住宅地区」または「普通住宅地区」 | 路線価図 |
(※1)都市計画法34条10号・11号により宅地分譲開発行為可能区域は除く
(※2)路線価地域のみ(倍率地域は関係なし)
上記の他、「大規模工場用地」は適用除外となっています。大規模工場用地とは、相続税上の土地評価区分で、原則として「一団の工場用地」の地積が5万㎡以上の土地のことです(財産基本通達22-2)。
(2) 三大都市圏とは?
「三大都市圏」とは、簡単に言うと東京圏、大阪圏、名古屋圏を指します。
法令上は、以下の通りとなっています。
| 東京圏 | 首都圏整備法(2条3項)の「既成市街地」または「近郊整備地帯」 |
|---|---|
| 大阪圏 | 近畿圏整備法(2条3項)の「既成都市区域」または「近郊整備区域」 |
| 名古屋圏 | 中部圏開発整備法(2条3項)の「都市整備区域」 |
上記は、単純な「1都3県」「関西2府4県」「東海3県」という区分ではありません。市町村合併等の背景により、同一市町村でも該当・非該当の地域があります。
法令上の「三大都市圏」の区域に該当するか?を確認していく流れになります。
(3) 容積要件が求められる背景
「容積率」とは、土地面積に対して、建物の延べ床面積をどこまで確保できるかを示す割合です。「高容積率」の場合は、複数階など建物床面積を広くとることができるため、土地の利便性は高まります。こういった場合は、たとえ「広い敷地」でも利用上の制限は少なくなり、相続税上、評価減する必要性が乏しいため、「地積規模の大きな宅地の評価」にあたって「一定規模未満」の容積要件が要求されます。
なお、「前面道路幅員」による容積率制限で実際に使える容積率(実効容積率)が低くなっていても、判定は、都市計画図などで決められた「指定容積率」で行います。つまり、「指定容積率」が400%以上(東京都特別区は300%以上)の場合は、たとえ「実効容積率」がそれ未満でも、対象にはなりません。
(4) 複数の用途地域や容積率がまたがる場合
● 工業専用地域と、それ以外にまたがる場合は、原則として地積の過半が属する地域で用途地域を判定します。
● 指定容積率が複数ある場合は、各容積率をその部分の地積で加重平均して判定します。
以下、「路線価地域」と「倍率地域」に区分して、それぞれの評価方法をお伝えしていきます。
3. 路線価地域の評価方法
(1) 評価方法
「地積規模の大きな宅地」の評価にあたっては、宅地の㎡数、エリアに応じた「規模格差補正率」を掛け合わせることで、通常の評価額よりも低い評価額を算定する流れになります。路線価地域の場合、以下の式で算定します。
路線価 × 各種画地補正率 × 規模格差補正率 × 地積
「各種画地補正率」とは、土地の間口や奥行、不整形地といった個別事情による補正率のことです。「地籍規模の大きな宅地の評価」でも、通常の土地同様、各種各地補正率(奥行価格補正率、不整形地補正率、側方路線影響加算など)を行ったうえで、「規模格差補正率」をかけ合わせて算定します。
なお、地籍(面積)については、登記簿上の「一筆」単位ではなく、相続税評価上の評価単位で判定します。「共有地」の場合は、持分按分前の全体面積で判定します。
(2) 規模格差補正率とは?
「規模格差補正率」は、国税庁で公表されています。その土地の地積(㎡数)・所在地・地区区分(普通住宅地区、普通商業・併用住宅地区など)に応じて率が決められています。土地が大きいほど補正率は低く、評価額の減額効果は大きくなります。
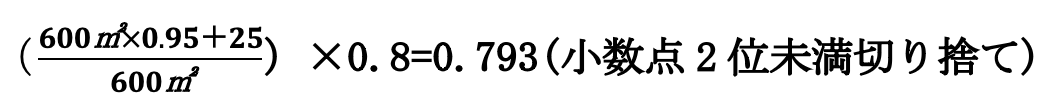
「規模格差補正率」は、以下の式で算定されます。
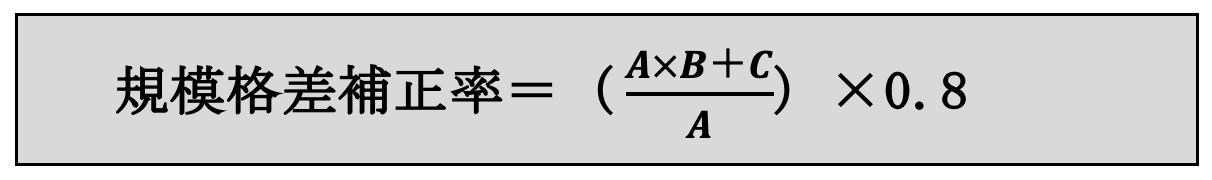
上記式中のAは土地面積、B,Cは、土地面積に応じて国税庁で決められている係数B,Cを利用して算定します(小数点以下第2位未満切り捨て)。
「三大都市圏」か「それ以外」かで、表は2種類に分かれます。
【国税庁HPより】
(1) 三大都市圏に所在する宅地
| 地区区分 | 普通商業・併用住宅地区 普通住宅地区 |
|
|---|---|---|
| 記号/地積(平方メートル) | B | C |
| 500以上 1,000未満 | 0.95 | 25 |
| 1,000以上 3,000未満 | 0.90 | 75 |
| 3,000以上 5,000未満 | 0.85 | 225 |
| 5,000以上 | 0.80 | 475 |
(2) 三大都市圏以外の地域に所在する宅地
| 地区区分 | 普通商業・併用住宅地区 普通住宅地区 |
|
|---|---|---|
| 記号/地積(平方メートル) | B | C |
| 1,000以上 3,000未満 | 0.90 | 100 |
| 3,000以上 5,000未満 | 0.85 | 250 |
| 5,000以上 | 0.80 | 500 |
4. 具体例
- 600㎡の宅地(三大都市圏・路線価地域・普通住宅地区とします)
- 路線価500千円、奥行価格補正率0.95とします。
(1) 通常の路線価評価
500千円×0.95×600㎡=285,000千円
(2) 規模格差補正率の算定
三大都市圏のため、上記「三大都市圏に所在する宅地」の係数をあてはめます。